- Automobile
- Conseils généraux
- Conseils pratiques
- Couvertures expliquées
- La Turquoise
- Particuliers
- Protections expliquées
- Véhicules récréatifs et de loisirs
Garantie de remplacement CIME
4 min
Ce portail est destiné aux clients d’Intact Assurance. Connectez-vous pour accéder à vos documents, vos protections et le suivi de vos sinistres.
Commerces et détaillants
Contactez-nous pour une soumission
Informations à avoir en main
Pour nous aider à préparer votre soumission efficacement, voici les informations utiles à avoir sous la main. Les renseignements demandés peuvent varier selon vos produits, votre local, votre inventaire, vos canaux de vente, vos mesures de sécurité et les exigences de souscription de l’assureur.
Pour tous les types d’assurance
Votre commerce
Si applicable
Plus nous disposons d’informations sur votre entreprise, plus nos courtiers peuvent présenter votre dossier clairement aux assureurs et analyser les options adaptées à votre réalité d’affaires au Québec.
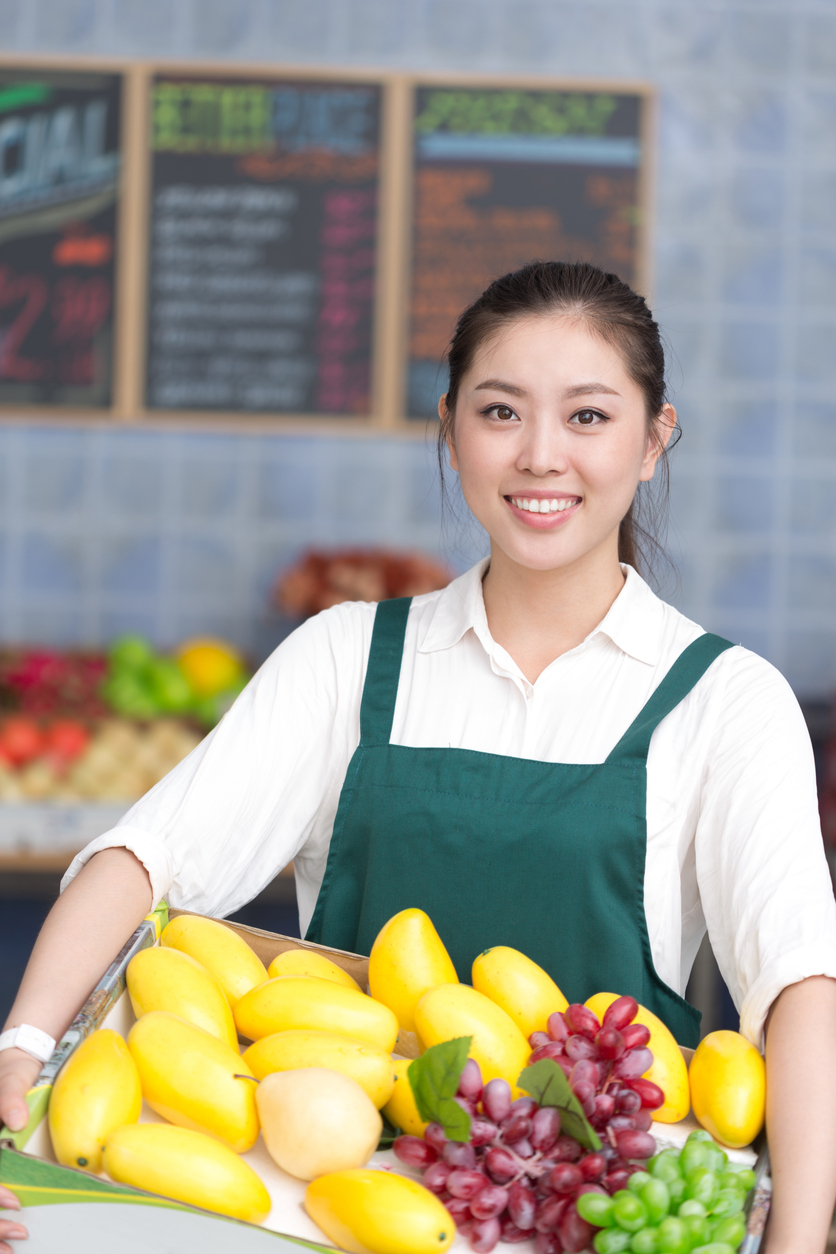
Les commerces de détail au Québec prennent plusieurs formes : dépanneurs, boutiques, commerces alimentaires, quincailleries, stations-service, magasins spécialisés et vente en ligne. Chaque commerce possède ses produits, son local, sa clientèle, son inventaire, ses équipements, ses canaux de vente, ses ventes et ses risques.
Chez La Turquoise, un courtier spécialisé analyse votre situation afin d’identifier les principaux risques liés à vos activités et de vous aider à comparer les options d’assurance adaptées à votre commerce, selon les conditions, limites, exclusions, franchises et critères d’admissibilité des assureurs.
Les commerces de détail partagent plusieurs caractéristiques qui influencent directement leurs besoins en assurance :
Contactez-nous pour une submission
Un commerce de détail, c’est un local ouvert au public, des ventes en ligne, un inventaire à protéger et des équipements essentiels au quotidien. Voici les grandes catégories de couverture recommandées pour protéger votre entreprise.
Votre assurance couvre votre local commercial en cas d’incendie, de vandalisme ou d’autres dommages prévus à votre contrat. Si vous êtes propriétaire, la couverture tient compte de la valeur de reconstruction du bâtiment. Si vous êtes locataire, elle protège aussi vos améliorations locatives.
Un bris soudain et imprévu peut ralentir ou interrompre vos activités. Cette protection couvre les dommages causés aux équipements mécaniques, électriques ou électroniques essentiels à votre exploitation. Elle peut aussi couvrir les frais de réparation ou de remplacement lorsque ceux-ci sont admissibles.
La responsabilité civile générale (RCG) pourrait s’appliquer lorsqu’une réclamation vise des blessures corporelles, des dommages matériels ou certains autres préjudices couverts. Ces situations peuvent découler de vos activités, de vos locaux ou des produits que vous vendez.
Pour un commerce de détail, cette protection peut notamment concerner les blessures subies par un client, les dommages causés à la propriété d’un tiers ou certaines réclamations liées à un produit vendu.
Votre inventaire, votre mobilier commercial, votre équipement et vos améliorations locatives sont couverts contre le vol, l’incendie et les dommages prévus à votre contrat. La protection s’adapte aux fluctuations de votre inventaire au fil des saisons.
Cette protection aide à compenser pour la perte de revenus à la suite d’un sinistre couvert. Suivant la fermeture temporaire de votre commerce ou du ralentissement dans vos activités, vous pourriez être indemnisé pour la réduction du chiffre d’affaires et l’augmentation des frais d’exploitation. Les montants et la durée de l’indemnisation dépendent notamment de votre contrat.
Votre courtier peut vous aider à évaluer la durée de soutien nécessaire et certains risques liés à vos fournisseurs, à l’accès à votre local ou aux services publics.
Le vol, l’entrée par effraction, le vandalisme, la malhonnêteté d’un employé, la fraude informatique et détournement par transfert de fonds peuvent entraîner des pertes financières importantes. Cette protection pourrait aider à couvrir certaines pertes liées à l’argent, aux stocks ou aux marchandises.
Son application dépend notamment des protections choisies, des exclusions et des limites prévues au contrat.
Certaines protections s’ajoutent à votre couverture de base selon la nature de vos activités. Voici les options les plus pertinentes pour les commerces et détaillants.
Cette protection couvre les dommages causés par la crue des eaux ou le débordement d’un cours d’eau. Selon l’assureur, elle peut aussi inclure les dommages causés par les eaux de surface, comme les pluies abondantes ou la fonte des neiges.
Si vous livrez de la marchandise ou recevez des commandes de fournisseurs, cette protection couvre les biens en transit. Elle s’applique durant le transport, sur le quai de chargement et en attente de livraison.
Un refoulement d’égouts peut causer des dommages importants à votre local et à votre inventaire. Cette protection couvre les dommages causés par les égouts sanitaires, les égouts pluviaux et les puisards.
La responsabilité civile des administrateurs et dirigeants (D&O) couvre les conséquences financières d’une décision prise dans l’exercice de vos fonctions. Un propriétaire de commerce peut avoir à répondre personnellement d’une décision d’affaires, d’un congédiement contesté ou d’une promesse non tenue envers un employé.
Un commerce qui accepte des paiements électroniques ou qui conserve des données clients représente une cible potentielle pour les cyberattaques. Cette protection couvre les frais liés à une attaque informatique, la remise en état des systèmes et les frais de notification aux clients affectés.
En savoir plus sur la cyberassuranceVendre des produits à des clients américains expose votre commerce au système juridique américain. Les réclamations en responsabilité civile peuvent être beaucoup plus élevées qu’au Canada.
La Turquoise collabore avec plusieurs associations, regroupements professionnels et organisations afin d’offrir des avantages à leurs membres. Parcourez la liste pour voir les associations et programmes actuellement offerts.
Aucun résultat trouvé.
Des questions reviennent souvent au sujet de l’assurance pour les commerces et détaillants. Voici les réponses aux interrogations les plus fréquentes pour mieux comprendre vos protections et faire les bons choix.
La responsabilité civile générale (RCG) pourrait s’appliquer lorsqu’une réclamation vise des blessures corporelles ou des dommages matériels liés à vos activités, à vos locaux ou à certains produits vendus. Un client blessé dans votre commerce, votre stationnement ou à votre entrée peut entraîner une réclamation, même si la responsabilité n’est pas encore établie. Les frais de défense pourraient également être couverts selon votre contrat.
Les réclamations liées à un produit vendu pourraient également être concernées, selon les protections prévues au contrat. Si un article vendu cause un dommage ou un préjudice à un acheteur, votre responsabilité peut être engagée. Un courtier peut vous aider à choisir le bon montant de couverture selon vos activités.
L’inventaire, la marchandise, le mobilier commercial et les équipements pourraient être couverts en cas de vol, d’entrée par effraction, de vandalisme ou d’autres sinistres assurés. La marchandise est généralement remboursée au prix coûtant, et non à sa valeur de vente. La protection dépend notamment des limites, des franchises, des exclusions et du mode d’évaluation prévus au contrat.
Certains éléments influencent votre couverture : le type de produits vendus, la présence d’un système d’alarme et les mesures de sécurité en place. L’emplacement du commerce, la présence de caméras, de contrôles d’accès ou d’un coffre-fort peuvent aussi influencer l’évaluation du risque. Les commerces qui vendent des produits à forte valeur, tels que les produits électroniques, les bijoux, les objets d’art, etc. peuvent avoir des limitations et conditions différentes. Il est recommandé de vérifier que le montant assuré reflète la valeur réelle de votre inventaire et ses variations saisonnières.
La perte d’exploitation couvre la perte de revenu et certaines dépenses supplémentaires lorsqu’un sinistre couvert force la fermeture ou le ralentissement temporaire des activités. Loyer, salaires, charges fixes : ces dépenses ne s’arrêtent pas parce que votre commerce est fermé.
Cette protection dépend généralement d’un sinistre couvert, des limites prévues au contrat et du délai applicable avant le début de l’indemnisation. Certaines options peuvent aussi tenir compte de dépenses supplémentaires ou d’interruptions touchant un fournisseur essentiel, l’accès au commerce ou certains services publics. Votre courtier peut vous aider à évaluer ces besoins avant qu’un sinistre survienne.
Ce n’est pas nécessairement une police séparée, mais votre couverture actuelle devrait-être ajustée et révisée. La vente en ligne, l’expédition de produits, l’importation ou la vente à l’extérieur du Canada peuvent modifier vos besoins d’assurance et votre exposition en responsabilité civile, notamment si vous expédiez des produits hors Québec. La vente aux États-Unis vous expose au système juridique américain et au taux de change américain affectant les limites d’assurances. Les exigences de couverture peuvent varier selon les produits vendus, les territoires desservis et les modalités du contrat.
Dans les deux cas, avisez votre courtier de tout changement dans vos activités. Une activité non déclarée peut créer des angles morts dans votre couverture. Un courtier évalue votre situation et s’assure que votre police couvre l’ensemble de vos activités.
Un courtier ne représente pas qu’un seul assureur. Il peut comparer différentes options offertes sur le marché et vous aider à évaluer les protections adaptées à votre commerce, à votre inventaire, à vos canaux de vente et à vos activités. Dans le secteur des commerces et des détaillants, les besoins varient beaucoup d’un établissement à l’autre.
Un courtier spécialisé connaît les risques propres à votre secteur. Il peut vous aider à repérer certaines lacunes de couverture, à réviser les montants assurés et à vous accompagner lors d’une réclamation liée à un sinistre couvert. Chez La Turquoise, nos courtiers en assurances des entreprises sont disponibles pour analyser votre situation et vous proposer une police d’assurance adaptée à votre réalité d’affaires.
Parce que chaque situation est différente, nous proposons des protections adaptées à votre réalité, qu’il s’agisse de vos biens, de vos activités ou de votre entreprise.